Hoy vamos a ver cómo meter los dividendos en la declaración de la renta.
Comienza la temporada de la declaración de la Renta y como viene siendo habitual, os traemos los artículos actualizados con los cambios de nuestra «querida» administración.
Para este artículo es interesante echarle un ojo a estos otros: cuentas multidivisa y dividendos extranjeros. No es obligatorio pero siempre viene bien.
Actualizado a 13 de Abril de 2023
Si nuestro artículo te parece de ayuda y te ahorra tiempo y dinero, puedes invitarnos a un café para agradecérnoslo y motivarnos para seguir haciendo este tipo de artículos en el futuro :). ¡¡Gracias!!
Sin más dilación, al turrón.
¿Qué vamos a ver?
Antes de empezar
Antes de comenzar, un pequeño truco para movernos más rápida y cómodamente por las diferentes páginas dentro del borrador. Si hacemos click sobre alguno de los dos números de la barra de navegación (en el 50 o 54 en esta captura):

Se nos abrirá una ventana como esta:

Metemos el número de página a la que queramos ir y pinchamos en Aceptar. El programa nos llevará directamente a esa página sin tener que andar pinchando en las flechas de anterior o siguiente. Esto nos ahorrará tiempo ya que nosotros siempre damos el número de página al que tenemos que ir a introducir datos.
Ahora sí, tras este pequeño pero muy útil truquillo, comenzamos.
Cómo meter los dividendos en la declaración de la renta
Lo primero que tenemos que hacer es añadir todos los dividendos a nuestro borrador. Así pues, nos vamos a la página 6 (Nota: cuando hablamos de página nos referimos a la que está en el centro de la imagen en la barra de arriba (6/54), no el texto de la derecha en la barra azul (Página 6). Eso será así para todo el artículo), bajo B. Rendimientos del capital mobiliario –> Rendimientos del capital mobiliario a integrar en la base imponible del ahorro -> Dividendos y demás rendimientos por la participación en fondos propios de entidades (casilla 29):
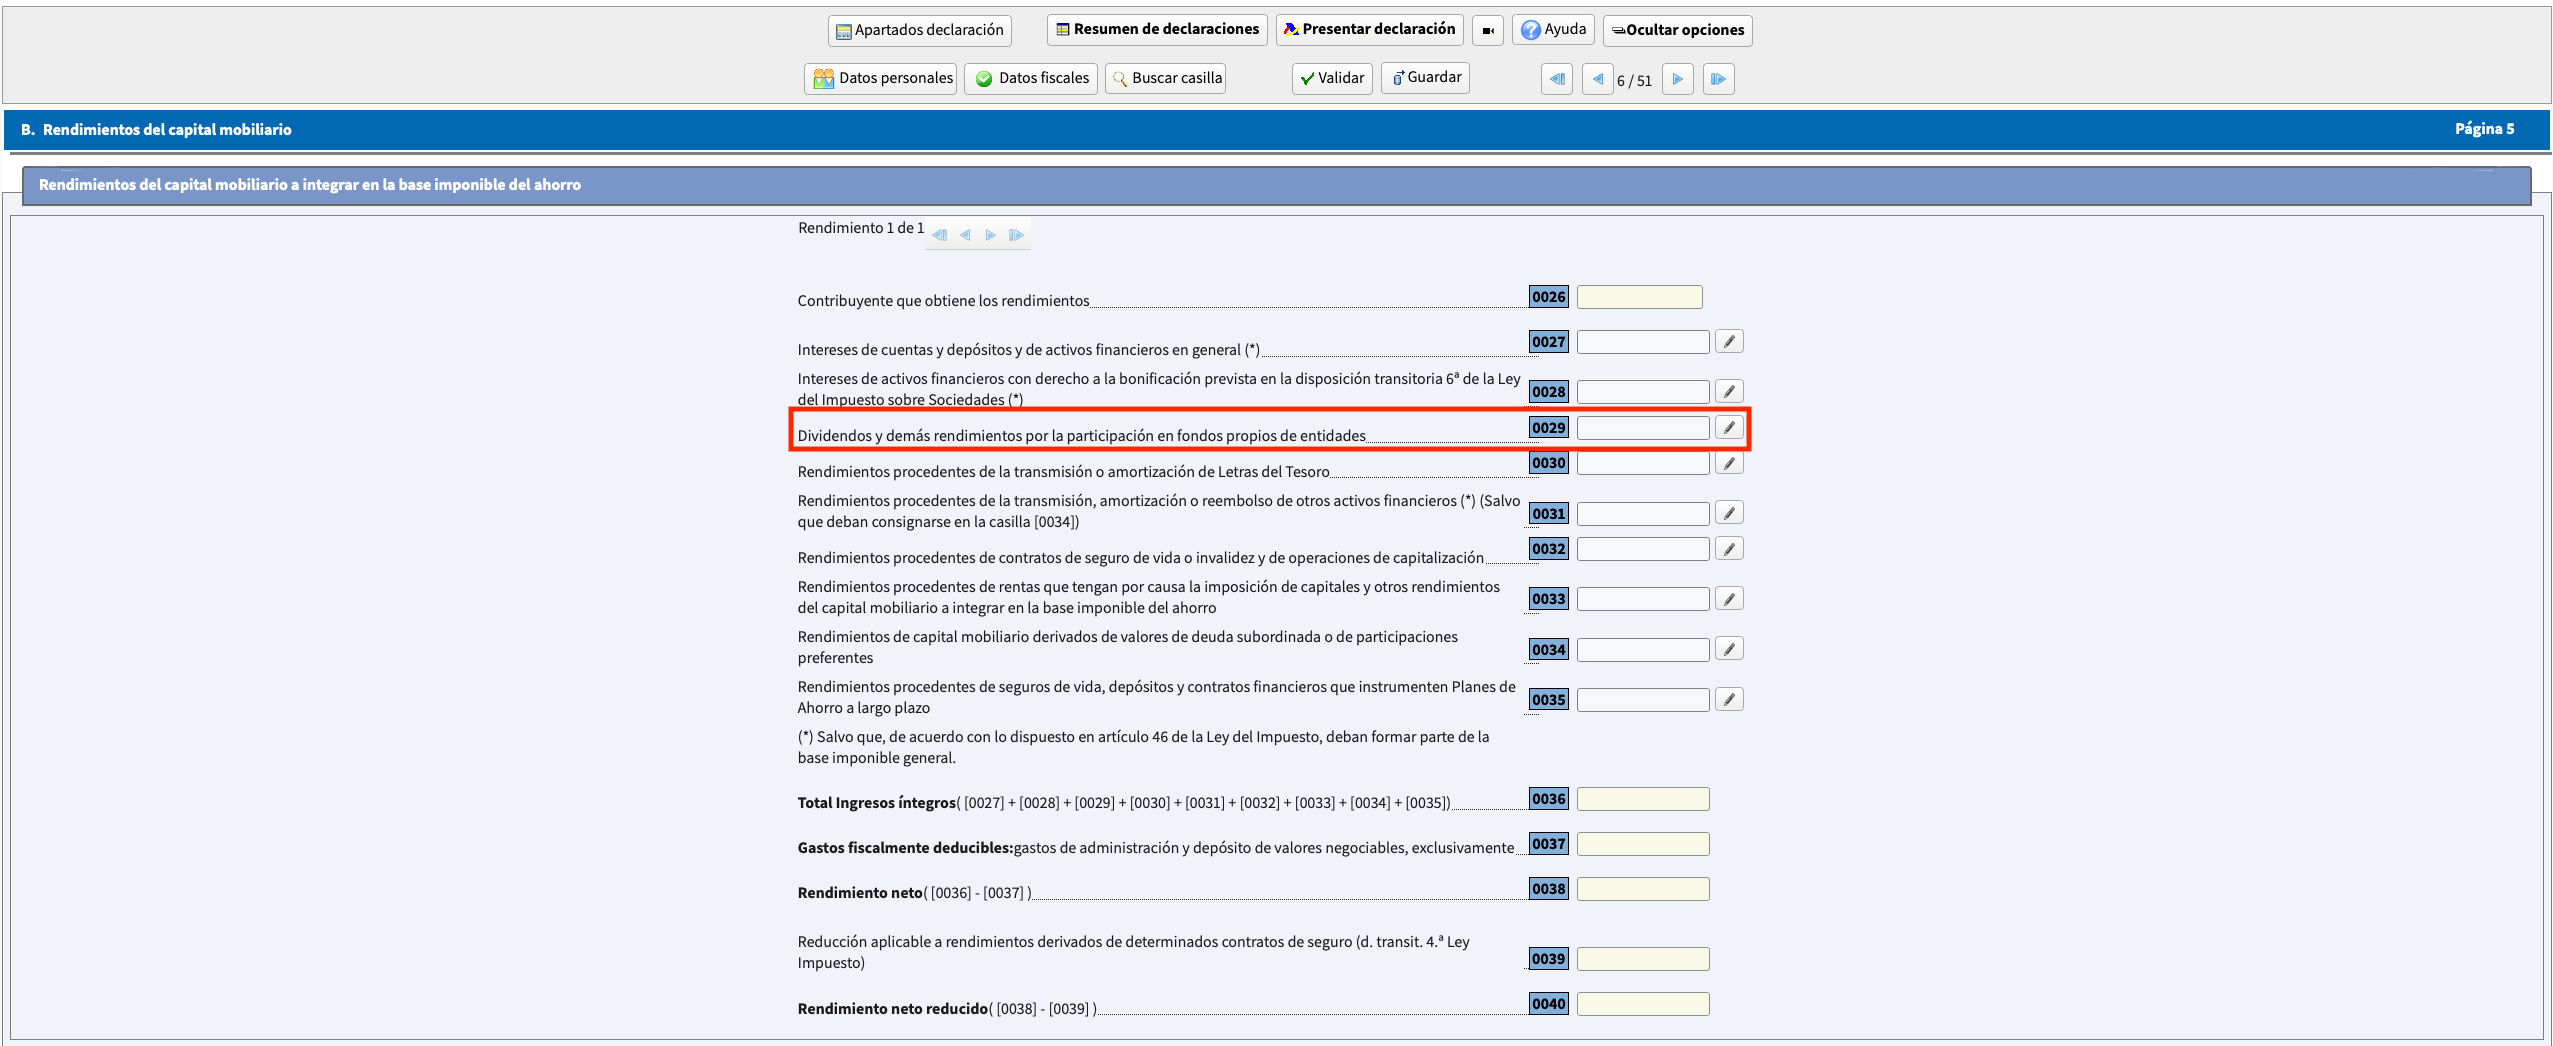
Si usáis un broker que deposite los valores en España tipo ING o Self Bank, estos datos habrán sido incorporados al borrador automáticamente. Si tenéis brokers que no depositan los valores en España tipo DeGiro o Interactive Brokers, éstos no aparecerán y tendremos que añadirlos nosotros.
Aunque no tengáis brokers «extranjeros», es vital que comprobéis que los datos son correctos. No sería la primera vez que algún broker comete un error o pasa información inexacta. Y tanto si es a favor como en contra nos puede suponer un gran problema. Por eso siempre recomendamos llevar nosotros mismos las cuentas y nunca confiar todo al broker. Y por supuesto comprobar que nuestro broker/s ha pasado toda (y bien) la información al borrador.
Pinchamos en el lápiz y se nos abre una pantalla como ésta:

¿Qué tenemos que meter aquí?
Muy sencillo.
- Ingresos íntegros: Suma de todos los dividendos recibidos. Extranjeros y Españoles. En euros y cantidad bruta.
- Retenciones: la retención practicada en destino. Extranjeros y Españoles. En euros. Esto es, a los dividendos brutos recibidos en origen, hay que aplicarle la retención en origen: 15% USA y Holanda, 26,375% Alemania, 0% UK… Lo que queda, es el neto de origen, y a lo que hay que aplicarle el 19% de retención de destino. Tenéis un ejemplo bastante explicativo aquí. Ahora veremos un ejemplo de todos modos.
- Gastos de administración y depósito: aquí se puede poner la suma de todos las comisiones de custodia o cobro de dividendos (si habéis tenido). En esta casilla se puede meter la comisión mensual obligatoria de Interactive Brokers (ojo, solo aquella cantidad de los 120$ que no habéis utilizado) o la de conectividad de DeGiro, por ejemplo.
Ejemplo simple para broker «español»
Supongamos que cobramos los siguientes divis brutos en un broker «español» tipo ING o Self Bank:
- España: 1.000€
- USA: 700€
- UK: 300€
- Alemania: 500€
¿Cómo deberíamos rellenar la casilla 0029?
- Ingresos íntegros: 1.000 + 700 + 300 + 500 = 2.500€
- Retenciones: este es menos fácil:
- España: 1.000 * 0,19 = 190€.
- USA: 700 * 0,15 = 105€ (recordad que es retención de ORIGEN, esto es, un 15%).
- UK = 0€ (UK no retiene de ORIGEN).
- Alemania = 500 * 0,26375 = 131,875€.
- Retención de Destino (una vez tenemos lo que nos retienen en Origen, hay que aplicar el 19% a lo que nos queda): 700 + 300 + 500 – 105 – 0 – 131,875 = 1.263,125 * 0,19 = 239,99€ (esta es la retención de Destino a los divis extranjeros).
- Sumamos todas las retenciones en destino: 190 + 239,99 = 429,99€
- Gastos de administración y depósito: 100€ (supongamos que no hemos hecho compras en IB y nos han cobrado íntegramente los 120 dólares de custodia y eso son 100€).
Eso es todo. Como vemos, bastante sencillo hasta el momento…¿no?
Si solo has cobrado dividendos españoles, tus obligaciones con Hacienda en cuanto a divis acaban aquí. Si has cobrado dividendos fuera de España, entonces aún nos queda un pequeño paso más para meterlos correctamente en la declaración.
Doble Imposición Internacional
Si hemos cobrado dividendos extranjeros debemos meter los datos para recuperar la doble tributación si tenemos broker «español» o pagar lo que nos hemos ahorrado si tenemos un broker «extranjero».
Para ello debemos irnos a la página 33 del borrador. Sección M. Cálculo del impuesto y resultado de la declaración:
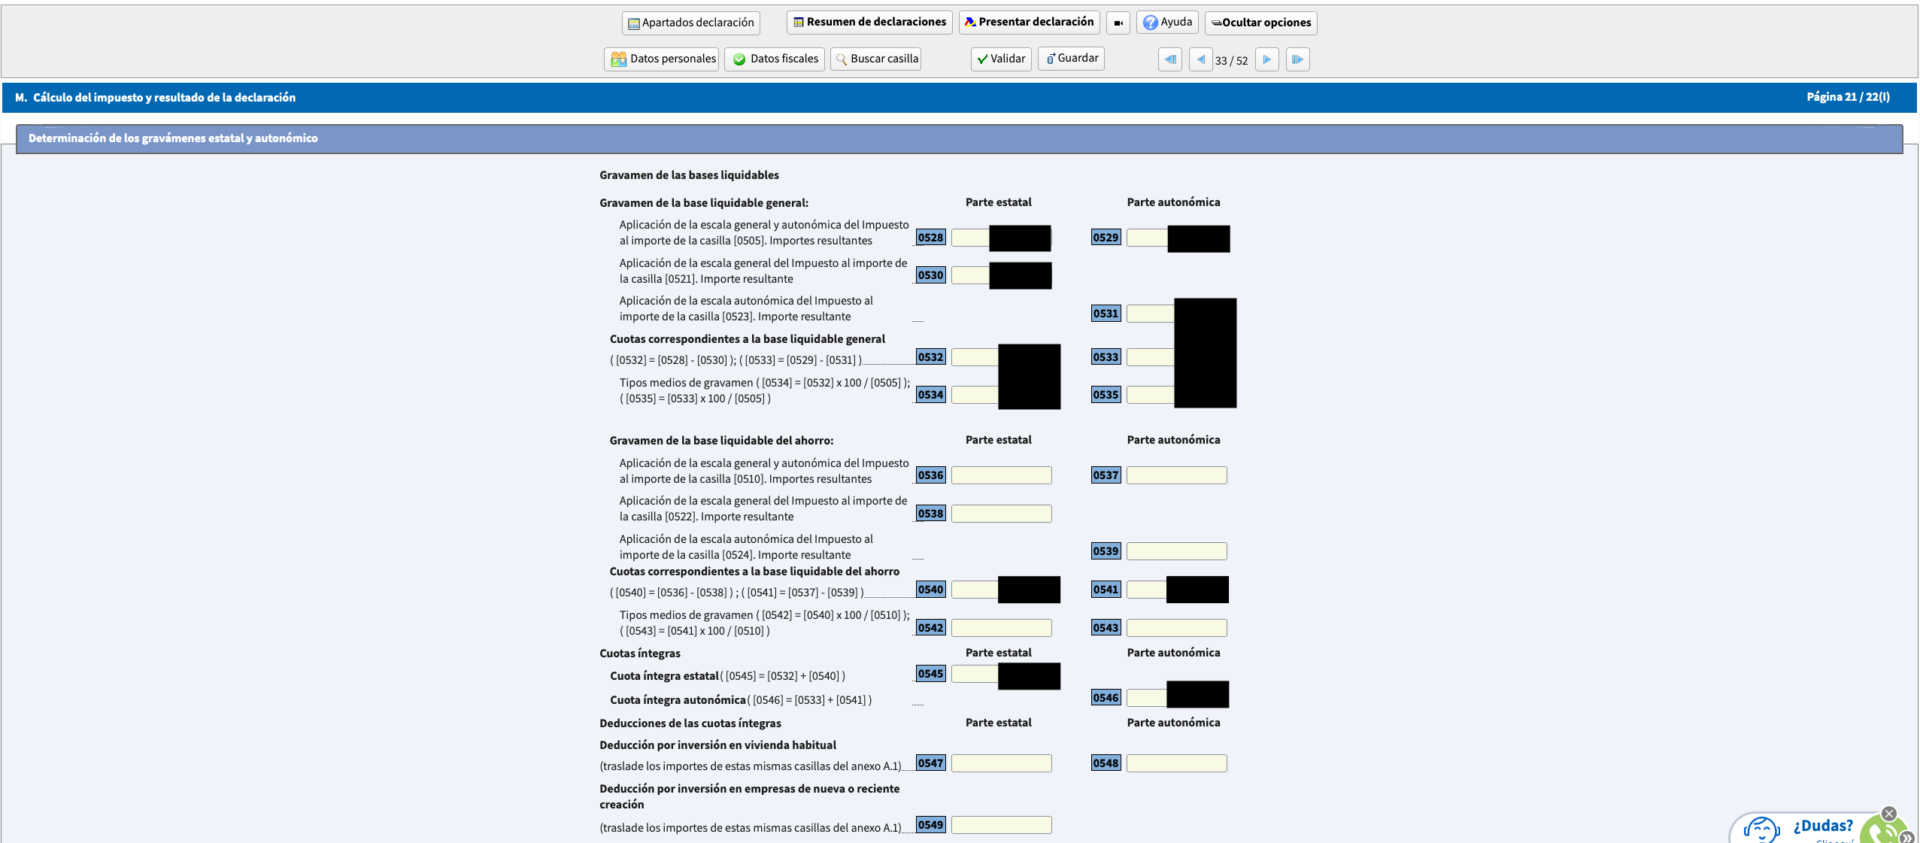
Aquí nos tenemos que ir un poco más abajo donde dice Cuota resultante de la autoliquidación:

La casilla en cuestión es la 0588 – Deducciones por doble imposición internacional, por razón de las rentas obtenidas y gravadas en el extranjero. Pinchamos en el lápiz para introducir los datos.

Pinchamos en el lápiz de Rentas incluidas en la base del ahorro. Se nos abrirá una pantalla como esta:

¿Qué tenemos que meter aquí?
- Rendimientos netos reducidos del capital mobiliario obtenidos en el extranjeros incluidos en la base del ahorro: son los dividendos extranjeros brutos sujetos a retención de origen. Es decir, la suma de todos los dividendos extranjeros brutos menos los de UK (o cualquier otro cuya retención de ORIGEN sea 0). En Euros.
- Impuesto satisfecho en el extranjero: los impuestos pagados en el extranjero hasta un máximo del 15% (por el tratado de doble imposición). Para USA y Holanda sería todo ya que retienen de origen el 15%, pero para Alemania solo podríamos meter el 15%, no el 26,375% que actualmente retienen de origen.
Siguiendo nuestro ejemplo
Recordemos que supusimos que habíamos cobramos los siguientes divis brutos en un broker «español»:
- España: 1.000€
- USA: 700€
- UK: 300€
- Alemania: 500€
¿Cómo deberíamos rellenar la casilla 0588?
- Rendimientos netos reducidos del capital mobiliario obtenidos en el extranjeros incluidos en la base del ahorro: 700 + 500 = 1.200€
- Impuesto satisfecho en el extranjero: para este hay que hacer algún cálculo sencillo extra:
- USA: 700 * 0,15 = 105€
- UK = 0€ (UK no retiene de ORIGEN).
- Alemania = 500 * 0,15 = 75€ (aunque Alemania retiene el 26,375% de origen, solo podemos indicar el máximo del convenio de doble imposición, esto es el 15%).
- Sumamos todo: 105 + 0 + 75 = 180€
Y aunque os parezca increíble ya hemos acabado. No hay que hacer nada más. De verdad.
Ejemplo teniendo broker «español» y «extranjero»
Supongamos ahora que tenemos un broker «español» y otro «extranjero». ¿Cómo habría que meter los dividendos en la declaración de la renta en este caso?
Vamos a suponer también que las acciones Españolas están en un broker «español» (ING por ejemplo) y las extranjeras en un broker «extranjero» (Interactive Brokers por ejemplo). Además, suponemos las mismas cantidades:
- España: 1.000€
- USA: 700€
- UK: 300€
- Alemania: 500€
Comencemos:
Casilla 0029
- Ingresos Íntegros: 1.000 + 700 + 300 + 500 = 2.500€
- Retenciones: este es más fácil que en el ejemplo anterior:
- España: 1.000 * 0,19 = 190€.
- Como las extranjeras las tenemos en Interactive Brokers y no hemos pagado ninguna retención en destino (esto es en España), no metemos nada de esto.
- Total = 190€
- Gastos de administración y depósito: 100€ (supongamos que no hemos hecho compras en IB y nos han cobrado íntegramente los 120 dólares de custodia y eso son 100€).
Y ya está. Todavía más sencillo.
Casilla 0588
- Rendimientos netos reducidos del capital mobiliario obtenidos en el extranjeros incluidos en la base del ahorro: 700 + 500 = 1.200€ (recordar, solo aquellos dividendos sujetos a retención en Origen que no han pagado nada en España. No se ponen los provenientes de UK porque no retiene nada en Origen).
- Impuesto satisfecho en el extranjero: para este hay que hacer algún cálculo sencillo extra:
- USA: 700 * 0,15 = 105€
- UK = 0€ (UK no retiene de ORIGEN).
- Alemania = 500 * 0,15 = 75€ (aunque Alemania retiene el 26,375% de origen, solo podemos indicar el máximo del convenio de doble imposición, esto es el 15%).
- Sumamos todo: 105 + 0 + 75 = 180€
Fijaros que esta casilla es exactamente igual que en el anterior ejemplo, ya que lo que el programa nos pide en esta casilla es los dividendos que hemos cobrado en el extranjero y que están sujetos a retención de origen (USA, Alemania, Holanda, Francia, Portugal…) y además, los impuestos que hemos pagado en el país de origen.
Debemos rellenar esta casilla sí o sí porque de no hacerlo, el programa te aplicará el 19% de retención al ver que no has pagado nada en impuestos y por tanto estarías pagando realmente el doble (en realidad estarías pagando el 15% del tratado de doble imposición dos veces, que es justamente lo que queremos evitar rellenando esta casilla).
Ejemplo teniendo broker «extranjero»
Vamos a ver ahora cómo habría que meter los dividendos en la declaración teniendo toda nuestra cartera en un broker «extranjero».
Recordemos las cantidades:
- España: 1.000€
- USA: 700€
- UK: 300€
- Alemania: 500€
Comencemos:
Casilla 0029
- Ingresos Íntegros: 1.000 + 700 + 300 + 500 = 2.500€
- Retenciones:
- España: 1.000 * 0,19 = 190€.
- No hay que meter nada de las extranjeras porque no hemos pagado ninguna retención en destino (esto es en España).
- Total = 190€
- Gastos de administración y depósito: 100€ (supongamos que no hemos hecho compras en IB y nos han cobrado íntegramente los 120 dólares de custodia y eso son 100€).
Y ya está.
Casilla 0588
- Rendimientos netos reducidos del capital mobiliario obtenidos en el extranjeros incluidos en la base del ahorro: 700 + 500 = 1.200€ (recordar, solo aquellos dividendos sujetos a retención en Origen. No se ponen los provenientes de UK porque no retiene nada en origen. Además, tampoco se ponen las españolas porque para los residentes fiscales españoles la retención en Origen y Destino para las empresas española coincide).
- Impuesto satisfecho en el extranjero: para este hay que hacer algún cálculo sencillo extra:
- USA: 700 * 0,15 = 105€
- UK = 0€ (UK no retiene de ORIGEN).
- Alemania = 500 * 0,15 = 75€ (aunque Alemania retiene el 26,375% de origen, solo podemos indicar el máximo del convenio de doble imposición, esto es el 15%).
- Sumamos todo: 105 + 0 + 75 = 180€
Y se acabó.
Fijaos que es exactamente de la misma manera que hemos visto en el ejemplo anterior.
Hay que tener en cuenta que la retención de Origen y Destino en una empresa española para un residente fiscal español, coinciden. Es la misma. Por tanto tenemos que seguir el mismo proceso que el ejemplo anterior para meter los dividendos en la declaración.
Llevar nuestro propio registro
Lo hemos dicho en innumerables ocasiones, es fundamental llevar nuestro propio control sobre todo lo que hacemos, dividendos incluidos.
Aunque nos fiemos del broker ellos no son responsables de firmar nuestra declaración de la renta. Pero aunque lo fueran, personalmente, creemos que igualmente hay que llevar un control para saber si nos están reteniendo bien o estamos pagando de más. Es nuestro dinero y nuestra estrategia se basa en los dividendos. Tenemos que asegurarnos que cada euro que nos corresponde entra en nuestra «hucha» y no en la del broker o Hacienda.
Dicho esto, si tienes un broker «español» («español» = deposita los valores en España) como ING o Self Bank, ellos pasarán toda la información fiscal a Hacienda y te aparecerá en el borrador, pero esto no significa que la información sea correcta. Llevar un control en una hoja de excel (o similares) nos ayudará a detectar posibles fallos y a estar muy tranquilos con lo que hacemos.
Si tienes un broker «extranjero» («extranjero» = no deposita los valores en España) como DeGiro o Interactive Brokers, no pasarán información fiscal a Hacienda, por tanto tendrás que llevar un control sí o sí. Aunque el broker te dé unos extractos en los que aparece esta info, es de sobra conocido que, por ejemplo en DeGiro siempre bailan unos decimales con los dividendos (debido a que prestan tus acciones y demás).
Además, tener una hoja de excel que recoja estos datos (te vale con fecha, importe bruto en moneda local y tipo de cambio a euros como parámetros de entrada) te permite hacer todos estos cálculos de una manera super sencilla y rápida. Solo hay que usar unas cuantas fórmulas y listo. Te pegas un curro interesante un par de tardes, pero te olvidas el resto de años (hasta que nuestros queridos políticos decidan cambiar las reglas del juego una vez más, claro).
Despedida
Meter los dividendos en la declaración de la renta es sencillísimo.
Lo más complicado (que tampoco) es llevar un control de los mismos. El que más y el que menos seguro que lleva un cierto control de los dividendos que cobra. Por tanto, el 95% del trabajo ya lo tenemos hecho. Ahora solo faltaría hacer un par de cálculos más para obtener los datos que Hacienda necesita. Lo mejor de todo es que esto es un proceso automatizable, por tanto solo requerirá el esfuerzo una vez.
Y vosotros…¿Tenéis dividendos extranjeros que meter en la declaración? ¿Los tenéis en brokers «españoles? ¿Comprobáis que los datos han sido aportados correctamente?
Si te ha gustado, por favor, puntúa el artículo con las estrellas de abajo y/o compártelo.
No te olvides de suscribirte al blog para no perderte nada de lo que publicamos. También puedes seguirnos en Twitter donde comentamos casi a diario.
Por último, si nuestro artículo te ha parecido de ayuda y te ha ahorrado tiempo y dinero, puedes invitarnos a un café para agradecérnoslo y motivarnos para seguir haciendo este tipo de artículos en el futuro :). ¡¡Gracias!!
Poco a Poco…
Gracias como siempre por vuestra ayuda
¡Muchas gracias, Marcos! 🙂
Un saludo!!
Buenas tardes. El año pasado recibí dividendos de una empresa australiana y me gustaría saber si estoy declarándolo correctamente.
En la casilla 0029 incluyo el importe bruto de los dividendos (neto + retenciones) y en retenciones tengo en cuenta el 30% que retiene en origen Australia (según tengo entendido) más el 19% de España. No tengo gastos por comisiones. Y después, en la casilla 0588 incluyo de nuevo el importe bruto en «Rendimientos netos…» y el 15% como retenciones en «Impuesto satisfecho…».
¿Sería así correcto?
Muchas gracias por la ayuda,
Buenas Javier,
Es correcto.
El texto de «rendimientos netos…» es confusa porque parece que solo hay que mete el neto. Sin embargo el neto lo obtiene el programa rellenando este apartado y el de «impuestos satisfechos en el extranjero»,
Un saludo!!
Muchas gracias, por toda esta información que dais. Resulta muy fácil cumplir con Hacienda gracias a vosotros.
Os sigo desde hace un tiempo y este año me he decido a entrar en IB leyendo vuestras reseñas sobre IB. Yo tengo toda mi cartera en ING y estaba viendo que ultimamente solo invertía en acciones EEUU. Seguramente acabe traspasando mis acciones EEUU a IB. Ya tengo claro que el año que viene será un poco mas complicado por el cambio de divisa meter todos los dividendos, pero seguiré vuestros tutoriales.
Muchas gracias por vuestro trabajo otra vez.
¡Muchas gracias, Roberto! 🙂
Un saludo!!
Hola! Lo primero muchísimas gracias por el blog y toda vuestra ayuda. Es maravilloso tenerlo ahí y poder consultarlo de vez en cuando.
Mi duda es por qué no se debe introducir en la parte de «Rendimientos netos reducidos del capital mobiliario obtenidos en el extranjeros incluidos en la base del ahorro» de la casilla 0588, el importe de los dividendos cobrados en UK con retención en origen 0%. Entiendo que no se deba poner nada en la parte de «Impuesto satisfecho en el extranjero», pues no hemos pagado ningún impuesto a la haciendo británica, y que no cambia nada no ponerlo porque no esperamos ninguna devolución (o reducción de impuestos) por esta parte, pero sería un error incluirlo? O simplemente no importa?
Muchas gracias.
Buenas Pepe,
¡Muchas gracias! 🙂
Porque solo se meten en esa casilla aquellos dividendos que han tenido retención en origen. Es como si le dijeras a Hacienda: «Oye, yo he cobrado este dinero X del extranjero y me han retenido Z». Luego Hacienda hace los cálculos en base al 15% del tratado de doble imposición y te retiene el resto.
Si tú le metes los de UK, estás engañando a Hacienda, porque te debería cobrar el 19% de esos divis y al meterlo en esa casilla le dices que has pagado, como mínimo, el 15% y por tanto Hacienda dice: «vale, te retengo el 19% y te devuelvo el 15%». Y eso no es correcto. Le estás engañando.
Un saludo!!
En el caso de UK estaría claro que no tiene sentido incluirlos porque no ha habido retención alguna, pero en el caso de otro país como México, que presenta un 10% de retención sobre los dividendos, sí que tendría sentido no?
Porque Hacienda sabe qué parte has pagado de retención a otros países por la casilla de «Impuesto satisfecho en el extranjero». Si no, el valor de esta casilla sería siempre el 15% de los dividendos cobrados de empresas extranjeras, (y seria innecesario indicarlo).
Un saludo!
Buenas Pepe,
Sí, claro, los dividendos Mexicanos los tienes que meter.
En esta casilla tienes que meter todos los dividendos que tienen retención de origen, sea cual sea. Luego, en impuesto satisfecho en el extranjero tendrás que meter ese 10% retenido (que en este caso es toda la retención por ser menor o igual al 15% máximo del tratado de doble imposición. Si la retención a divis Mexicanos fuera del 33% (por ejemplo), solo podrías poner el 15%. El resto deberías reclamárselo a la Hacienda Mexicana.
Un saludo!!
Hola! Muy buen post, gracias!
Tengo todavía unas preguntas relacionada a la divisa del dividendo.
Ejemplo. En DEGIRO y tengo:
– Dividendo americano bruto: 20.36USD –> debería poner en la casilla 0029 este valor convertido a EUR con la tasa de conversión del día de la operación?
Si sí, cual de las dos fechas tengo que utilizar para encontrar la tasa de conversión correcta? (En Degiro hay dos fechas para cada transacción: Booking date, y value date que en este caso es el día antes del booking date)
– Dividend tax: 3.05USD (15% en origen) –> debería poner en la casilla 0588 come importe satisfecho en el extranjero este valor convertido a EUR con la tasa de conversión del día de la operación?
Otra vez tasa de conversión del booking date o del value date?
– DEGIRO comisión de cobro dividendo al tener cuenta Custody: 1.66USD (que debería ser 1EUR + 3% del dividendo) –> puedo añadir esta comisión a «los gastos de administración y deposito» de la casilla 0029? Otra vez convierto a EUR con la tasa de conversión del día?
– Importe dividendo neto realmente cobrado en DEGIRO: 13,54 EUR –> aquí DEGIRO creo aplica su propria tasa de conversión más un 0,1% por comisión de cambio de divisa. Puedo añadir la diferencia entre lo que debería haber cobrado con la tasa de conversión real y lo 13,54 EUR que calcula DEGIRO y añadirlo a los «gastos de administración y deposito» de la casilla 0029? O por lo menos este 0,1%?
Se que en este caso estamos hablando de cifras irrelevantes, pero al tener más casos con dividendos más elevados me ahorraría bastante dinerito.
Muchas gracias y un saludo! 🙂
Buenas Carmine,
Muchas gracias! 🙂
Te respondo encantado:
– La fecha del pago del dividendo. Si te pagó el 13 de Marzo (por ejemplo), la de ese día.
– Exactamente lo mismo que antes. El del día del pago.
– Entiendo que sí se puede meter esta comisión en la casilla 29, pero no te lo podría asegurar al 100% porque no es nuestro caso.
– Me temo que esto no lo puedes hacer, pero nuevamente no te lo podría asegurar al 100%.
Un saludo!!
Hola. Primeramente enhorabuena por el blog, sois mis principal referencia de consulta sobre empresas y también la fiscalidad que es algo que me da bastante dolor de cabeza. Me siento muy confuso sobre la información que dais porque de alguna forma si bien, entiendo el proceso, aprecio una contradicción a la hora de declarar los dividendos extranjeros. Me sentiría muy agradecido que me comentáseis sobre los dos ejemplos siguientes, cual es la forma correcta de declarar los dividendos teniendo en cuenta que utilizo solamente deGiro (broker extranjero por tanto):
Primera forma (escrita por vosotros a alguien que preguntaba también sobre esto):
Tú tienes DeGiro y en tu ejemplo hablas de acciones de Santander y Apple. Vamos a hacer el ejercicio suponiendo que has cobrado 100€ de cada uno (brutos) para que sea más sencillo.
Eso es todo en la casilla 027.
Casilla 027:
– Ingresos íntegros: 200€ (100 del Santander + 100 de Apple).
– Retenciones:
– 19€ Santander (19%)
– 16,15€ Apple (19% del Neto de Origen, que en este caso serían 85€ ya que cobraste 100€ al que hay que aplicar el 15% de retención de Origen USA, por tanto, a España llegan 85€ a los que hay que aplicar el 19% de retención de destino española).
– TOTAL: 35,15€ (este es el dato que habría que meter).
– Gastos de administración y depósito: 2,5€ (la tasa de conectividad de DeGiro. Si tuvieras otros mercados: la suma de ellos.).
Veamos ahora la 0553:
Esta casilla es solo para la doble imposición internacional. Como Santander es española, esa no cuenta, porque no te han retenido doble. Sin embargo, en Apple sí. Ya que te retuvieron un 15% en origen y un 19% en España, es decir, un 34% en total. Como el tratado de doble imposición dice que hasta un máximo del 15% se te devuelve en la declaración, para eso está esta casilla. Al meter ese 15% cobrado de más aquí, pagarás un 19% en total, que es lo que debes. Al lío.
– Rendimientos netos reducidos del capital mobiliario obtenidos en el extranjeros incluidos en la base del ahorro: 100€ (solo los de Apple, que son los únicos que han sufrido doble retención. Si tuvieras más divis extranjeros, sea de donde sean, aquí tendrías que indicar la suma de todos ellos. Cantidades brutas y en Euros).
– Impuesto satisfecho en el extranjero: 15€ (el 15% de los 100€ de Apple).
Segunda forma:
Casilla 027:
– Ingresos íntegros: 200€ (100 del Santander + 100 de Apple).
– Retenciones:
– 19€ Santander (19%)
– 0€ para Apple porque en el broker extranjero solo se retiene en Origen no en Destino al residir yo en España.
– TOTAL: 19€ € (este es el dato que habría que meter).
– Gastos de administración y depósito: 2,5€ (la tasa de conectividad de DeGiro. Si tuvieras otros mercados: la suma de ellos.).
Casilla 0553:
Esta casilla es solo para la doble imposición internacional. Como Santander es española, esa no cuenta, porque no te han retenido doble. Sin embargo, en Apple sí. Ya que te retuvieron un 15% en origen y un 19% en España??? ( según esta segunda forma asumo que
no me retienen nada en destino en la casilla 027)es decir, un 34% en total (sería un 15% en total) Como el tratado de doble imposición dice que hasta un máximo del 15% se te devuelve en la declaración, para eso está esta casilla. Al meter ese 15% cobrado de más aquí, pagarás un 19% en total, que es lo que debes. Al lío.
– Rendimientos netos reducidos del capital mobiliario obtenidos en el extranjeros incluidos en la base del ahorro: 100€ (solo los de Apple, que son los únicos que han sufrido doble retención. Si tuvieras más divis extranjeros, sea de donde sean, aquí tendrías que indicar la suma de todos ellos. Cantidades brutas y en Euros).
– Impuesto satisfecho en el extranjero: 15€ (el 15% de los 100€ de Apple).
Esta segunda forma es lo que veo en muchos tutoriales vuestros pero parece que sí se contradice con la retención del 19% por ciento en destino sobre el neto en la casilla 027. Me encuentro muy confundido. Me podríais aclarar este aspecto? Siento mi torpeza intelectual. Mil gracias.
Buenas Raúl,
Nosotros lo hacemos como explicamos en este artículo. De no hacerlo así, no habríamos publicado el artículo.
Un saludo!!
Gracias por responder:
Creo que me había liado. La primera forma que expuse se refería a si tienes bróker español y la segunda forma si se tiene un broker exclusivamente extranjero… Gracias por vuesrra ayuda.
tengo una pregunta, si no informo a hacienda la retencion por dividendos del broker extranjero, el broker se queda con mi dinero?
Buenas Arkdy,
Si no informas de la retención pero sí de los ingresos, estarás pagando más de lo que debes, porque pagarás la retención en origen íntegra y la de destino íntegra. Es decir, no recuperarás el 15% del convenio de doble imposición.
Si no informas de los ingresos, estarás incurriendo en un fraude.
Cualquiera de las dos opciones son muy mala idea.
Un saludo!!
Buenos días pareja,
hoy he recibido una notificación de Hacienda pidiendo que justifique lo que metí en la casilla 588. Podéis confirmarme que lo que ponéis sobre esta casilla en el post es correcta?
«¿Qué tenemos que meter aquí?
Rendimientos netos reducidos del capital mobiliario obtenidos en el extranjeros incluidos en la base del ahorro: son los dividendos extranjeros brutos sujetos a retención de origen. Es decir, la suma de todos los dividendos extranjeros brutos menos los de UK (o cualquier otro cuya retención de ORIGEN sea 0). En Euros.
Impuesto satisfecho en el extranjero: los impuestos pagados en el extranjero hasta un máximo del 15% (por el tratado de doble imposición). Para USA y Holanda sería todo ya que retienen de origen el 15%, pero para Alemania solo podríamos meter el 15%, no el 26,375% que actualmente retienen de origen.»
Yo lo hice tal cual… espero vuestras noticias.
Gracias y un saludo
Buenas Marino87,
Lo único seguro al 100% del artículo es esto: «*Aviso: no somo expertos fiscales ni esto es un asesoramiento fiscal de ninguna índole. No nos hacemos responsables del uso que hagas de la información aquí descrita. Es responsabilidad tuya comprobar los datos que aquí damos. El último y único responsable de tu declaración eres tú mismo. »
En cualquier caso, nosotros llevamos 4 años haciendo la declaración de dividendos tal y como explicamos aquí y no hemos tenido ningún problema.
Imagino que lo que Hacienda quiere es los justificantes de cobro de tu broker para ver que no hay nada raro. Mándaselos y no debería haber problema.
Un saludo!!
Hola chicos, enhorabuena por el currelo que os pegais detallando este tipo de cosas, creo que ayudan a mucha gente.
Del párrafo este me surje una duda: «Aunque el broker te dé unos extractos en los que aparece esta info, es de sobra conocido que, por ejemplo en DeGiro siempre bailan unos decimales con los dividendos (debido a que prestan tus acciones y demás).»
Estoy haciendome una excel donde recoge los datos para mi y según os leo viene mi duda: tenemos que pasar a Hacienda la info que da Degiro tal cual ( con su baile de decimales por prestamo y cobro de comision de divisa automatico por medio, no hablo la del resumen a final de año, sino la del extracto de cuenta ) o pasamos las cuentas reales que deberian ser? Es decir, si tengo acciones de Abbvie reparte 1,18$ de dividendo por accion y tengo 5 acciones son 5,9$ brutos, de ahi la retencion son 0,885$ y pasando a euros brutos son 5,29€. Pero por ejemplo Degiro me dice que me ha retenido otra cantidad y el importe que entra en mi cuenta otro distinto….que datos son los que mandamos Hacienda y con cuales trabajamos nuestra excel?
Gracias!!!
Muy buenas Carlos,
¡Muchas gracias! 🙂
Tú tienes que pasarle a Hacienda los datos que te ha retenido el broker, no lo que debería. Hacienda sabe perfectamente lo que tiene que retenerte por lo que le tienes que decir lo que has cobrado y lo que has pagado en impuestos.
En cuanto a la excel, nosotros apuntamos los dividendos según lo que nos tienen que retener. Es decir, suponiendo que recuperamos el 15% de doble imposición (porque por nuestra situación personal así lo hacemos) y perdemos el exceso en Alemania y Francia (porque no lo pedimos).
Un saludo!!
Buenos días y felicidades por todo lo que aporta esta excelente pagina web,
el caso es que me ha llegado un requerimiento de hacienda en el que se me exige un certificado expedido por la autoridad fiscal del país donde he pagado los impuestos, referente a las retenciones de dividendos que me aplica IB en cada país y que cumplimenté en la casilla 588 para su devolución por doble imposición. Se sabe donde puedo conseguir dichos certificados? tengo diez días hábiles y creo que me va a tocar pagar multa je je, Un saludo, Diego.
Buenas Diego,
Yo entiendo que valdría con mandarles los extractos de IB donde aparezcan todos los cobros de dividendos y las retenciones practicadas. Con eso debería ser suficiente.
Ojo, es una opinión personal de lo que yo mandaría en tu caso. No soy experto fiscal ni he pasado por tu caso.
Un saludo y ya nos cuentas qué mandas y lo que te dicen (más que nada porque servirá de ayuda a muchos compis seguro).